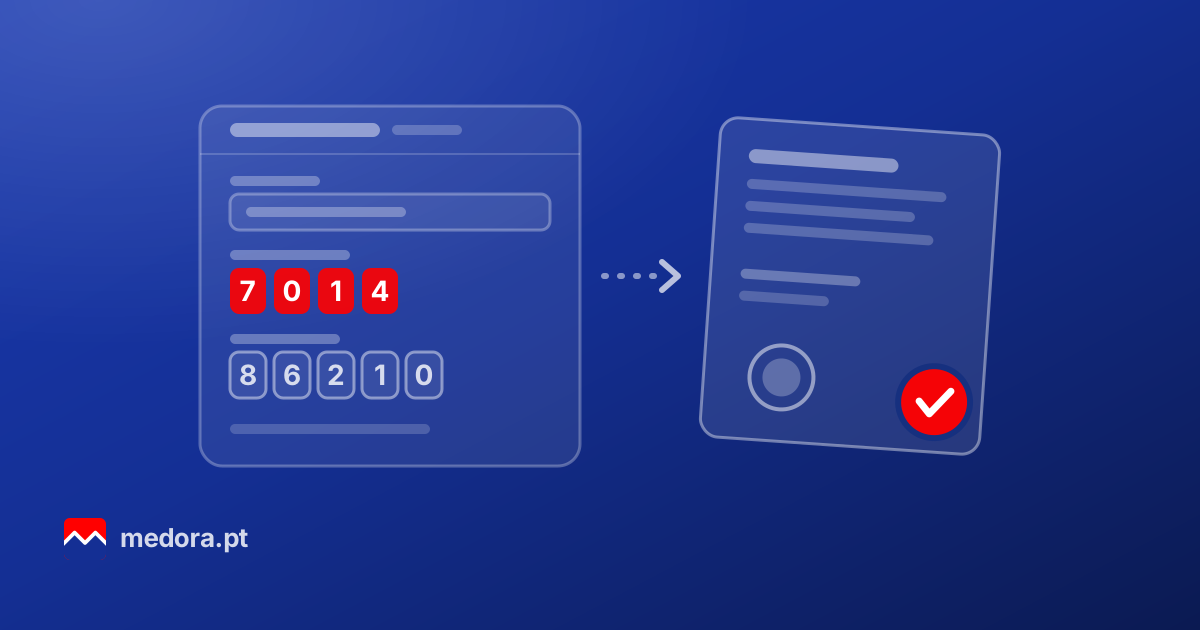
Abrir atividade como médico: código 7014 ou 7024, CAE, IVA e recibos verdes
Tem autonomia para exercer e começam a chegar propostas fora do hospital: umas horas de consulta numa clínica, um banco pago à hora, um consultório partilhado com um colega. Antes da primeira consulta por conta própria, há perguntas a resolver: que código pôr no início de atividade, se a consulta leva IVA, que seguro a lei exige, quando começa a pagar à Segurança Social e se o consultório precisa de registo e de licença na Entidade Reguladora da Saúde (ERS).
Reunimos as respostas pela ordem em que costumam surgir, com as regras em vigor em novembro de 2026 e a fonte oficial de cada uma. É um ponto de partida, não um parecer: confirme o seu caso com o seu contabilista, com a Ordem dos Médicos e com a ERS. Se procura um programa para o consultório, veja o software da Medora para consultórios médicos.
A resposta curta: que código usa um médico?
O artigo 151.º do Código do IRS permite classificar a atividade pela CAE ou pela tabela de atividades da Portaria n.º 1011/2001. Os médicos têm vários códigos na tabela, no grupo «Médicos e dentistas»:
| Situação | Código habitual |
|---|---|
| Médico de clínica geral em nome próprio | 7014 «Médicos de clínica geral» |
| Especialidade com código próprio | 7011 analistas, 7012 cirurgiões, 7016 estomatologistas, 7017 fisiatras, 7018 gastroenterologistas, 7019 oftalmologistas, 7020 ortopedistas, 7021 otorrinolaringologistas, 7022 pediatras, 7023 radiologistas |
| Qualquer outra especialidade | 7024 «Médicos de outras especialidades» |
| Sociedade ou clínica médica | CAE 86210 «Atividades de prática clínica geral» ou 86220 «Atividades médicas especializadas», da CAE-Rev.4 (Decreto-Lei n.º 9/2025) |
Os códigos 7010 e 7015 são os dos dentistas e dos médicos dentistas, que têm o seu próprio guia. Segundo as notas explicativas do INE, a subclasse 86210 cobre as consultas dos médicos de clínica geral em consultórios, e a 86220 as dos especialistas e cirurgiões. Em nome próprio, o código da tabela é o habitual porque as profissões da tabela têm regras próprias no IRS, que explicamos no ponto 2. Confirme a escolha com o seu contabilista.
1. Inscrição na Ordem dos Médicos e seguro
O artigo 98.º do Estatuto da Ordem dos Médicos (Decreto-Lei n.º 282/77, alterado pela última vez pela Lei n.º 9/2024) diz que «a atribuição do título profissional, o seu uso e o exercício da profissão de médico dependem da inscrição na Ordem». Os valores estão no Regulamento de Quotas e Taxas (Regulamento n.º 1136/2024, de outubro de 2024):
- Inscrição: 375 € para o médico com autonomia e sem especialidade; 213 € no internato.
- Quotas: 195,60 € por ano, ou 130,40 € para o médico sem autonomia.
Confirme os valores em vigor na sua secção regional antes de pagar.
Seguro de responsabilidade civil: obrigatório?
Sim. O artigo 96.º-B do Estatuto, acrescentado pela Lei n.º 9/2024, diz que o médico com inscrição em vigor «deve celebrar e manter um seguro de responsabilidade civil profissional», com condições a definir por portaria; em novembro de 2026 não encontrámos essa portaria publicada. Segundo a Secção Regional do Norte, quem está inscrito na Ordem já tem um seguro de responsabilidade civil profissional, ao abrigo de um acordo da Ordem com uma seguradora. Peça as condições da apólice, como o capital e as exclusões, e avalie se precisa de uma apólice própria, sobretudo se faz cirurgia ou procedimentos invasivos. Se abrir um consultório, a portaria da ERS exige também um seguro da própria unidade (ponto 6).
Como trabalhador independente, tem ainda de ter um seguro de acidentes de trabalho (Decreto-Lei n.º 159/99).
2. Abrir atividade nas Finanças
A declaração de início de atividade entrega-se no Portal das Finanças, sem custos, antes do primeiro recibo. Nela indica o código da sua especialidade, o regime de IRS, o enquadramento em IVA e uma previsão do que vai faturar. Se também vai dar formação, fazer perícias ou procedimentos estéticos, declare essas atividades logo no início, porque têm regras de IVA diferentes (ponto 3).
Regime simplificado e coeficiente de 0,75
Quem começa fica, em regra, no regime simplificado, enquanto os rendimentos anuais não passarem os 200 000 € (artigo 28.º do Código do IRS). Para as profissões da tabela, o rendimento tributável é 75 % do que faturou (artigo 31.º), com duas regras:
- Redução no arranque: o coeficiente desce 50 % no ano de início e 25 % no seguinte, se nesses anos não tiver salários nem pensões e não tiver cessado atividade há menos de cinco anos.
- A regra dos 15 %: tem de justificar despesas equivalentes a 15 % do que faturou, ou o rendimento tributável sobe. Contam, entre outras, as contribuições para a Segurança Social e as rendas do gabinete faturadas com o seu NIF.
IRS Jovem: até aos 35 anos, os rendimentos por conta própria também podem ficar parcialmente isentos (artigo 12.º-B), nos dez primeiros anos de rendimentos: 100 % no primeiro ano, 75 % do segundo ao quarto, 50 % do quinto ao sétimo e 25 % do oitavo ao décimo, até 55 vezes o IAS. A opção faz-se na declaração anual.
Retenção na fonte
Quando passa um recibo a uma entidade com contabilidade organizada, como uma clínica, um hospital privado ou uma seguradora, esta retém 23 % de IRS (artigo 101.º do Código do IRS). Os particulares não retêm. O artigo 101.º-B prevê duas exceções úteis no arranque:
- Dispensa até 15 000 €: se prevê faturar menos de 15 000 € no ano e não chegou a esse valor no ano anterior, escreve no recibo «Sem retenção, nos termos do n.º 1 do artigo 101.º-B do Código do IRS». A dispensa termina no mês seguinte àquele em que passar o limite.
- Retenções abaixo de 25 €: não se fazem, por exemplo num recibo de 100 € a uma clínica.
Sem retenção, o imposto acerta-se na declaração anual. Os pagamentos por conta (artigo 102.º) calculam-se com o imposto de anos anteriores, por isso não os terá no arranque.
3. O médico cobra IVA?
Nas consultas e nos atos com finalidade terapêutica, não. O artigo 9.º, alínea 1), do Código do IVA isenta «as prestações de serviços efetuadas no exercício das profissões de médico, odontologista, psicólogo, parteiro, enfermeiro e outras profissões paramédicas». O Ofício-Circulado n.º 25073/2025 da Autoridade Tributária (AT) lembra o limite: só estão isentos os serviços «com uma finalidade terapêutica», isto é, os que diagnosticam ou tratam uma doença ou uma anomalia de saúde.
É uma isenção sem direito a dedução: não cobra IVA na consulta nem recupera o IVA das compras, como o equipamento ou o computador. Na fatura, a menção é «Isento artigo 9.º do CIVA», com o código M07. Desenvolvemos o tema no artigo sobre a isenção de IVA na saúde.
A AT já se pronunciou sobre o que fica de fora:
- Medicina estética: numa informação vinculativa de 2023 (processo n.º 25226), as consultas e os procedimentos de medicina estética, «nomeadamente intervenções com a aplicação de toxina botulínica e ácido hialurónico», não cabem na isenção e pagam a taxa normal.
- Perícias: as «peritagens médicas, médico-legais e forenses» também não (processo n.º 21933, de 2021), o que a AT confirmou em 2025 para as perícias psiquiátricas pedidas por tribunais (processo n.º 28739).
- Atestados pedidos por terceiros: não encontrámos uma informação vinculativa sobre os atestados passados por médicos. Numa de 2026 sobre avaliações de condutores feitas por psicólogos (processo n.º 29611), a AT seguiu a jurisprudência europeia: quando o documento é exigido por um terceiro para tomar uma decisão, o serviço não tem finalidade terapêutica. Se passa muitos atestados, peça ao contabilista que confirme o enquadramento.
Com estas operações, a atividade passa a ser mista. Abaixo de 15 000 € de volume de negócios por ano nas operações tributadas, o regime de isenção do artigo 53.º pode dispensá-lo de liquidar IVA nelas; faça as contas com o contabilista antes de aceitar perícias ou de abrir uma consulta de estética.
4. Segurança Social
Não precisa de se inscrever à parte: a Segurança Social recebe das Finanças o início de atividade. Segundo as regras dos trabalhadores independentes:
- Primeiros 12 meses: o enquadramento só produz efeitos no 1.º dia do 12.º mês posterior ao início de atividade. Até lá não paga contribuições, mas pode pedir para antecipar.
- Declaração trimestral: na Segurança Social Direta, até ao último dia de janeiro, abril, julho e outubro.
- Quanto paga: 21,4 % sobre 70 % do que faturou no trimestre, dividido por três meses, com um mínimo de 20 € por mês. Com 3 000 € num trimestre, paga cerca de 149,80 € por mês.
- Com um emprego: pode ficar isento quando, entre outras condições, o rendimento relevante médio mensal for inferior a quatro vezes o IAS (2 148,52 € em 2026) e o emprego for noutra entidade.
Um caso frequente entre médicos: trabalhar quase só para um hospital privado ou uma clínica. Quando mais de 50 % do que fatura no ano vem da mesma entidade, essa entidade passa a ser «entidade contratante» e paga uma contribuição própria, de 7 % ou de 10 %.
5. Recibos verdes na prática
No Portal das Finanças emite gratuitamente faturas, recibos e faturas-recibo. A fatura-recibo emite-se quando recebe; se cobra mais tarde, por exemplo a uma clínica no fim do mês, emite a fatura e depois o recibo. Abaixo de 50 000 € de volume de negócios anual, não é obrigado a usar um programa certificado (artigo 4.º do Decreto-Lei n.º 28/2019), mas pode fazê-lo para faturar a consulta sem copiar dados.
- Utentes particulares: uma fatura-recibo por consulta, sem IVA e sem retenção.
- Clínicas e hospitais privados: a trabalhar à percentagem ou à hora, é habitual a entidade faturar ao utente e o médico faturar-lhe os honorários do mês, com retenção de 23 %, salvo dispensa.
- Seguradoras: cada rede tem a sua tabela e os seus requisitos de adesão, que costumam incluir o registo na ERS.
- ADSE, regime livre: segundo a tabela de consultas da ADSE, a consulta presencial de clínica geral ou de especialidade é reembolsada a 80 %, até 25 €, e a teleconsulta até 20 €. A ADSE só reembolsa consultas de médicos inscritos na Ordem e uma consulta da mesma especialidade por dia.
- ADSE, regime convencionado: adere o estabelecimento, com tabela e regras próprias. Veja como ser prestador da ADSE.
6. O consultório: registo e licença na ERS
Há várias formas comuns de começar: em prestação de serviços numa clínica ou num hospital privado, num gabinete alugado à hora ou num consultório próprio. Para o aluguer, veja o guia sobre aluguer de gabinetes para consultas.
Registo na ERS
Quem fatura ao utente tem de estar registado na ERS antes de começar. Se é a clínica a faturar, é a clínica que regista o estabelecimento. Se passa os seus próprios recibos, o registo é seu. Segundo o manual de registo da ERS, com base na Portaria n.º 150/2015, a taxa de registo tem um mínimo de 1 000 € e a contribuição anual um mínimo de 500 €, reduzidos para 200 € e 25 € para o profissional sem outros profissionais de saúde associados, em estabelecimento próprio e a tempo parcial. O guia do registo na ERS explica os passos.
A licença do consultório médico
Muitos guias ainda citam a Portaria n.º 287/2012, que já foi revogada. As regras em vigor são as da Portaria n.º 92/2024/1, de março de 2024, alterada em 2025 pelas Portarias n.º 166/2025/1 e n.º 328/2025/1. A licença pede-se no Portal de Licenciamento da ERS, pelo procedimento simplificado, e os requisitos incluem:
- Direção clínica: a unidade é dirigida por um diretor clínico, médico (artigo 10.º). Cada médico só pode dirigir uma unidade, salvo nos consultórios onde trabalha um único profissional.
- Gabinete de consulta: pelo menos 12 m², com 2,6 m de largura; o anexo I admite 10 m² nas especialidades que dispensam o catre e nas unidades que já existiam.
- Seguro: de responsabilidade civil da unidade, com os profissionais que lá trabalham cobertos (artigo 5.º).
- À vista do utente: a certidão de registo na ERS, a licença, o horário e o nome do diretor clínico, com a tabela de preços disponível (artigo 4.º). Junte o livro de reclamações e o regulamento interno.
O artigo 17.º tem uma regra para quem começa sozinho: os consultórios «de utilização estritamente individual», como os que ficam na residência do médico, estão dispensados das normas da portaria se tiverem menos de 1 000 consultas por ano e só praticarem atos que possam ser feitos em ambiente domiciliário. O consultório regista-se na ERS na mesma, com um compromisso de honra do médico sobre as condições de higiene e de segurança clínica do espaço.
As unidades que já estavam licenciadas têm cinco anos, a contar da entrada em vigor da portaria em março de 2024, para se adaptarem. Um gabinete à hora dentro de uma clínica já licenciada não é um caso óbvio: confirme o seu com a ERS antes de assinar o arrendamento.
7. Organizar o consultório desde o primeiro utente
Num consultório, a agenda enche com semanas de antecedência e os episódios agudos encaixam-se à última hora. Decida cedo onde ficam os registos clínicos, como o utente marca e desmarca sem telefonar e o que acontece à vaga quando alguém falta. Os registos são dados de saúde, por isso leia o guia prático de RGPD para clínicas e prepare um consentimento informado para os atos que o exigem. Para as faltas, veja como reduzir faltas com lembretes automáticos.
8. Quanto custa começar
Valores indicativos: os oficiais vêm das fontes citadas, os de mercado variam com a cidade e a especialidade.
- Ordem dos Médicos: 375 € de inscrição com autonomia e 195,60 € de quotas por ano.
- ERS: 200 € de registo e 25 € por ano no regime reduzido, ou a partir de 1 000 € e 500 € por ano no geral, mais a licença, se abrir um consultório.
- Segurança Social: 0 € nos primeiros 12 meses.
- Seguros: responsabilidade civil profissional, acidentes de trabalho e, com consultório próprio, o seguro da unidade. Peça propostas.
- Contabilista: opcional no regime simplificado; em geral, algumas dezenas de euros por mês.
- Faturação e gestão: o Portal das Finanças é gratuito; um programa certificado e um software de gestão custam algumas dezenas de euros por mês.
Checklist para abrir atividade como médico
- Tenho a inscrição na Ordem em vigor e as quotas em dia?
- Conheço as condições do seguro de responsabilidade civil e sei se preciso de reforçar?
- Entreguei a declaração de início de atividade com o código da minha especialidade?
- Confirmei o regime simplificado, a redução do coeficiente e o IRS Jovem?
- Indiquei a isenção de IVA das consultas e separei perícias, estética e formação?
- Sei se posso pedir a dispensa de retenção na fonte?
- Sei quando começo a contribuir para a Segurança Social?
- Fiz o registo na ERS, se sou eu a faturar ao utente?
- Confirmei com a ERS se o meu espaço precisa de licença ou cabe no artigo 17.º?
- Tenho livro de reclamações, tabela de preços e modelos de consentimento informado?
Perguntas frequentes
Qual é o código de atividade do médico?
Em nome próprio, o da tabela do artigo 151.º do Código do IRS: 7014 para a clínica geral, o código próprio da especialidade quando existe (por exemplo, 7022 para os pediatras) e 7024, «Médicos de outras especialidades», nos outros casos. As sociedades usam a CAE 86210 ou 86220.
O médico passa recibos verdes com IVA?
Nas consultas e nos atos com finalidade terapêutica, não: estão isentos pelo artigo 9.º do Código do IVA. A medicina estética e as perícias pagam IVA à taxa normal, salvo no regime de isenção do artigo 53.º.
O seguro da Ordem chega?
Depende do que faz. A inscrição na Ordem dá acesso a um seguro de responsabilidade civil profissional, mas as condições variam: peça a apólice, veja o capital e as exclusões e compare com o risco da sua especialidade.
Preciso de licença da ERS para dar consultas em casa?
Precisa do registo na ERS, se for o próprio a faturar ao utente. Um consultório estritamente individual, com menos de 1 000 consultas por ano e só com atos que possam ser feitos em ambiente domiciliário, está dispensado das normas da Portaria n.º 92/2024/1, mediante um compromisso de honra.
Trabalho só em clínicas de outros. Tenho de me registar na ERS?
Se é a clínica a faturar ao utente, o registo e a licença do estabelecimento são da clínica. O registo passa a ser seu quando é o próprio a faturar ao utente.
E a Medora?
A Medora é um software de gestão clínica feito em Portugal, com uma configuração para consultórios médicos. Para quem começa sozinho, o plano Básico custa 24 € + IVA por mês, para 1 local e até 2 membros, com todas as funcionalidades. No dia a dia, permite:
- Receber marcações numa página pública, sem sobreposições na agenda
- Enviar lembretes automáticos por email e, com saldo pré-pago, por SMS, com confirmação a partir do lembrete
- Registar a consulta no processo clínico e gerar relatórios e declarações em PDF a partir de modelos
- Dar ao utente um portal sem palavra-passe, onde vê as marcações e descarrega os documentos
- Emitir faturas certificadas através da integração com o InvoiceXpress ou com o TOConline, ou registar as faturas-recibo do Portal das Finanças juntando o PDF
Há limites a ter em conta. A Medora não se liga ao Portal das Finanças: cada fatura-recibo emitida lá é carregada à mão, e emitir a partir da consulta exige uma conta num programa de faturação certificado, o InvoiceXpress ou o TOConline, contratada à parte. A submissão à ADSE e às seguradoras é feita fora da Medora. E não trata da inscrição na Ordem, do início de atividade, do IRS, da Segurança Social nem da ERS.
Os dados ficam alojados na União Europeia, com os dados clínicos cifrados, registos de auditoria e contrato de subcontratação (DPA), e a Medora funciona no navegador, em computador, tablet ou telemóvel. Se está a comparar opções, veja o que comparar antes de escolher um software de gestão clínica. Se trabalha com outros profissionais, temos também os guias para abrir atividade como enfermeiro e como psicólogo.
Experimente antes de decidir
Pode abrir a demonstração do software de gestão clínica da Medora, uma clínica fictícia completa, sem registo. Quando quiser usar os seus dados, crie a sua conta: tem 7 dias de teste gratuito, sem cartão de crédito e sem compromisso.
Experimente a Medora
Crie a conta e use-a com os seus dados: tem 7 dias de teste gratuito, sem cartão de crédito. Se preferir ver primeiro, entre numa clínica de demonstração, com dados fictícios e sem registo.